사건내용
■ 사건 경위와 결과
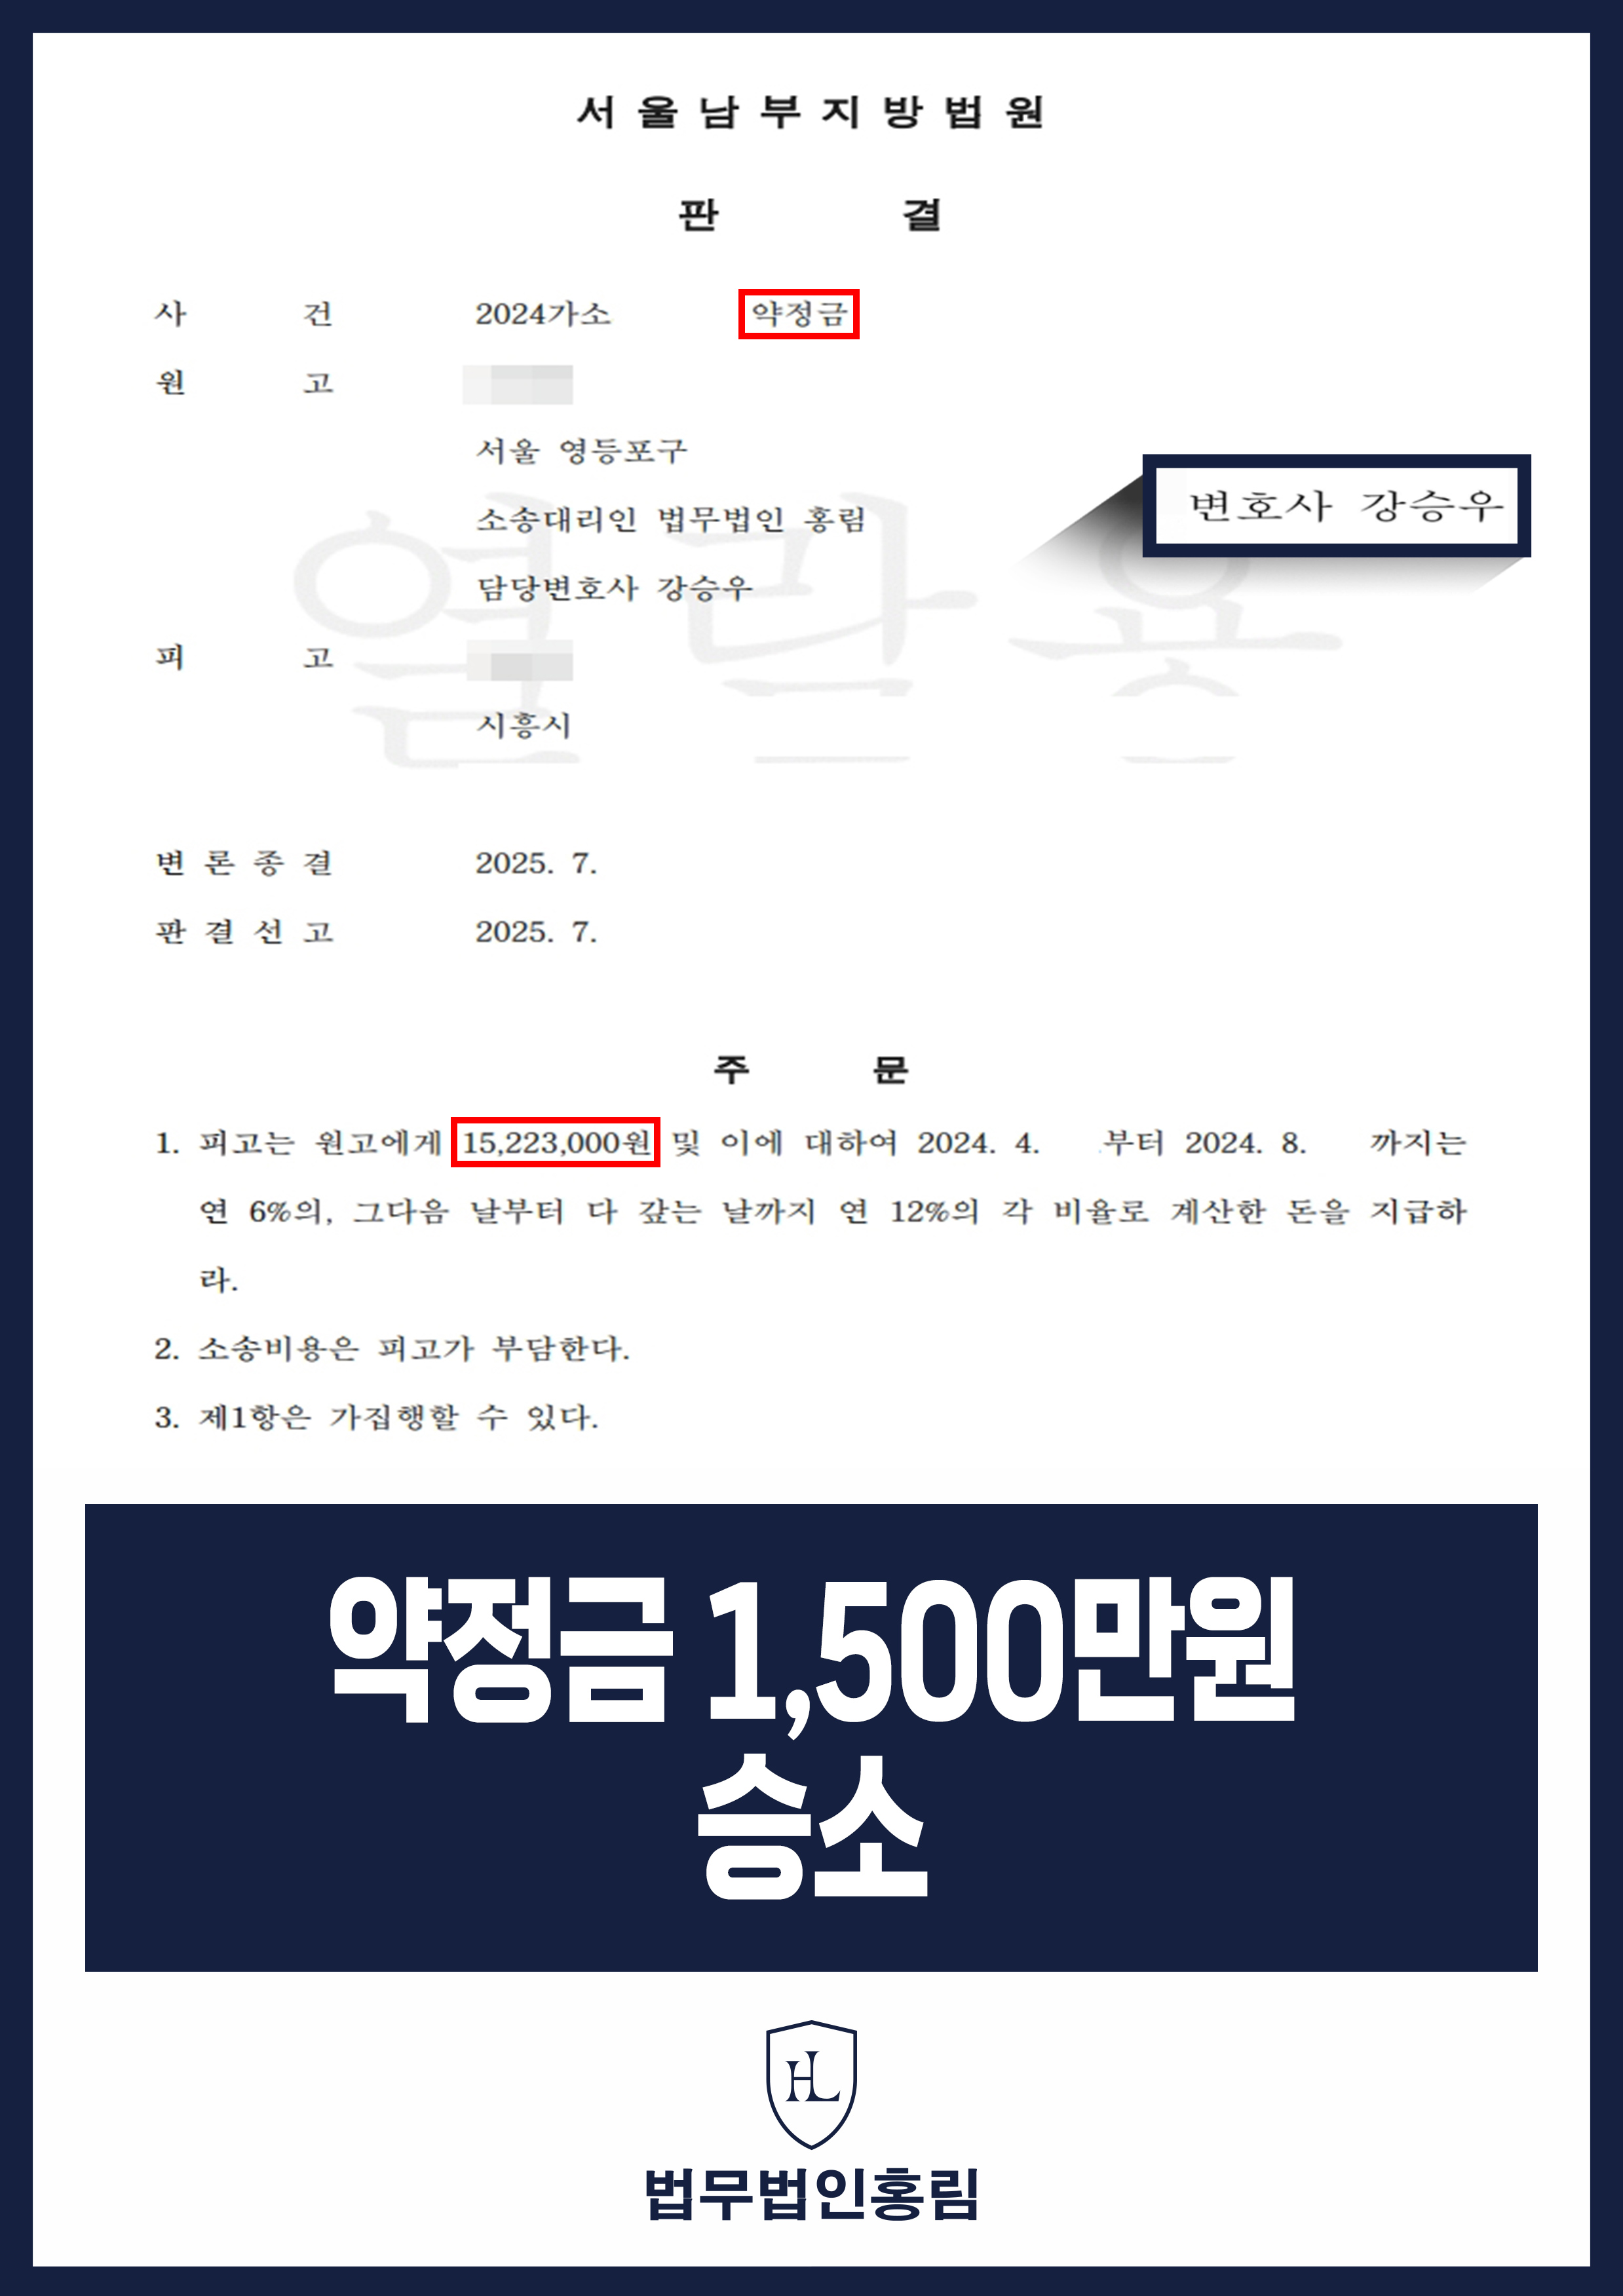
계속적인 거래에서 상대방 명의로 세금계산서가 발행됐는데, 그 상대방이 명의만 빌려줬다며 지급 책임을 부인한 사건입니다. 법원은 피고에게 1,522만 3,000원과 지연손해금을 지급하라고 판결했습니다.
■ 사건 경위
의뢰인은 사업체와 거래하면서 피고 명의가 사용되고 피고 명의의 세금계산서가 발행된 점을 확인했습니다. 대금 문제가 생기자 피고는 실제 거래 당사자가 아니고 명의만 빌려줬다며 책임을 다퉜습니다.
홍림의 조력
■ 핵심 쟁점
거래 과정에서 누가 당사자로 표시됐는지, 의뢰인이 명의대여 사실을 알 수 있었는지, 피고가 거래와 어떤 관계였는지를 살펴야 했습니다. 명의를 빌려줬다는 사실만으로 모든 거래에 자동으로 책임지는 것은 아니므로 구체적인 거래 자료가 중요했습니다.
■ 홍림의 조력
홍림은 거래 경위와 피고 명의의 사용 내역, 세금계산서 등 자료를 정리해 피고의 책임을 주장했습니다. 피고가 단순 명의대여를 이유로 지급 책임을 부인한 주장에 대해 의뢰인이 거래 상대방을 어떻게 인식했는지 설명했습니다.
사건결과
■ 결과
첨부 판결문 주문에는 피고가 의뢰인에게 1,522만 3,000원과 정해진 지연손해금을 지급하라고 표시돼 있습니다. 제목의 1,500만 원은 이를 둥글게 나타낸 금액입니다. 판결은 지급 의무에 관한 것이며 입금 여부는 별개입니다.
■ 비슷한 상황이라면
거래 상대방이 명의대여를 주장한다면 계약서, 발주·납품 기록, 세금계산서, 대금 청구와 지급 내역을 모아 누가 대외적으로 거래 당사자로 행동했는지 확인해야 합니다.
■ 자주 묻는 질문
Q. 세금계산서에 이름이 있으면 반드시 지급 책임이 있나요?
A. 이름만으로 곧바로 결론이 나지는 않습니다. 이 사건에서는 계속적인 거래 경위와 명의 사용, 상대방의 인식이 함께 다뤄졌습니다.