사건내용
■ 사건 경위와 결과
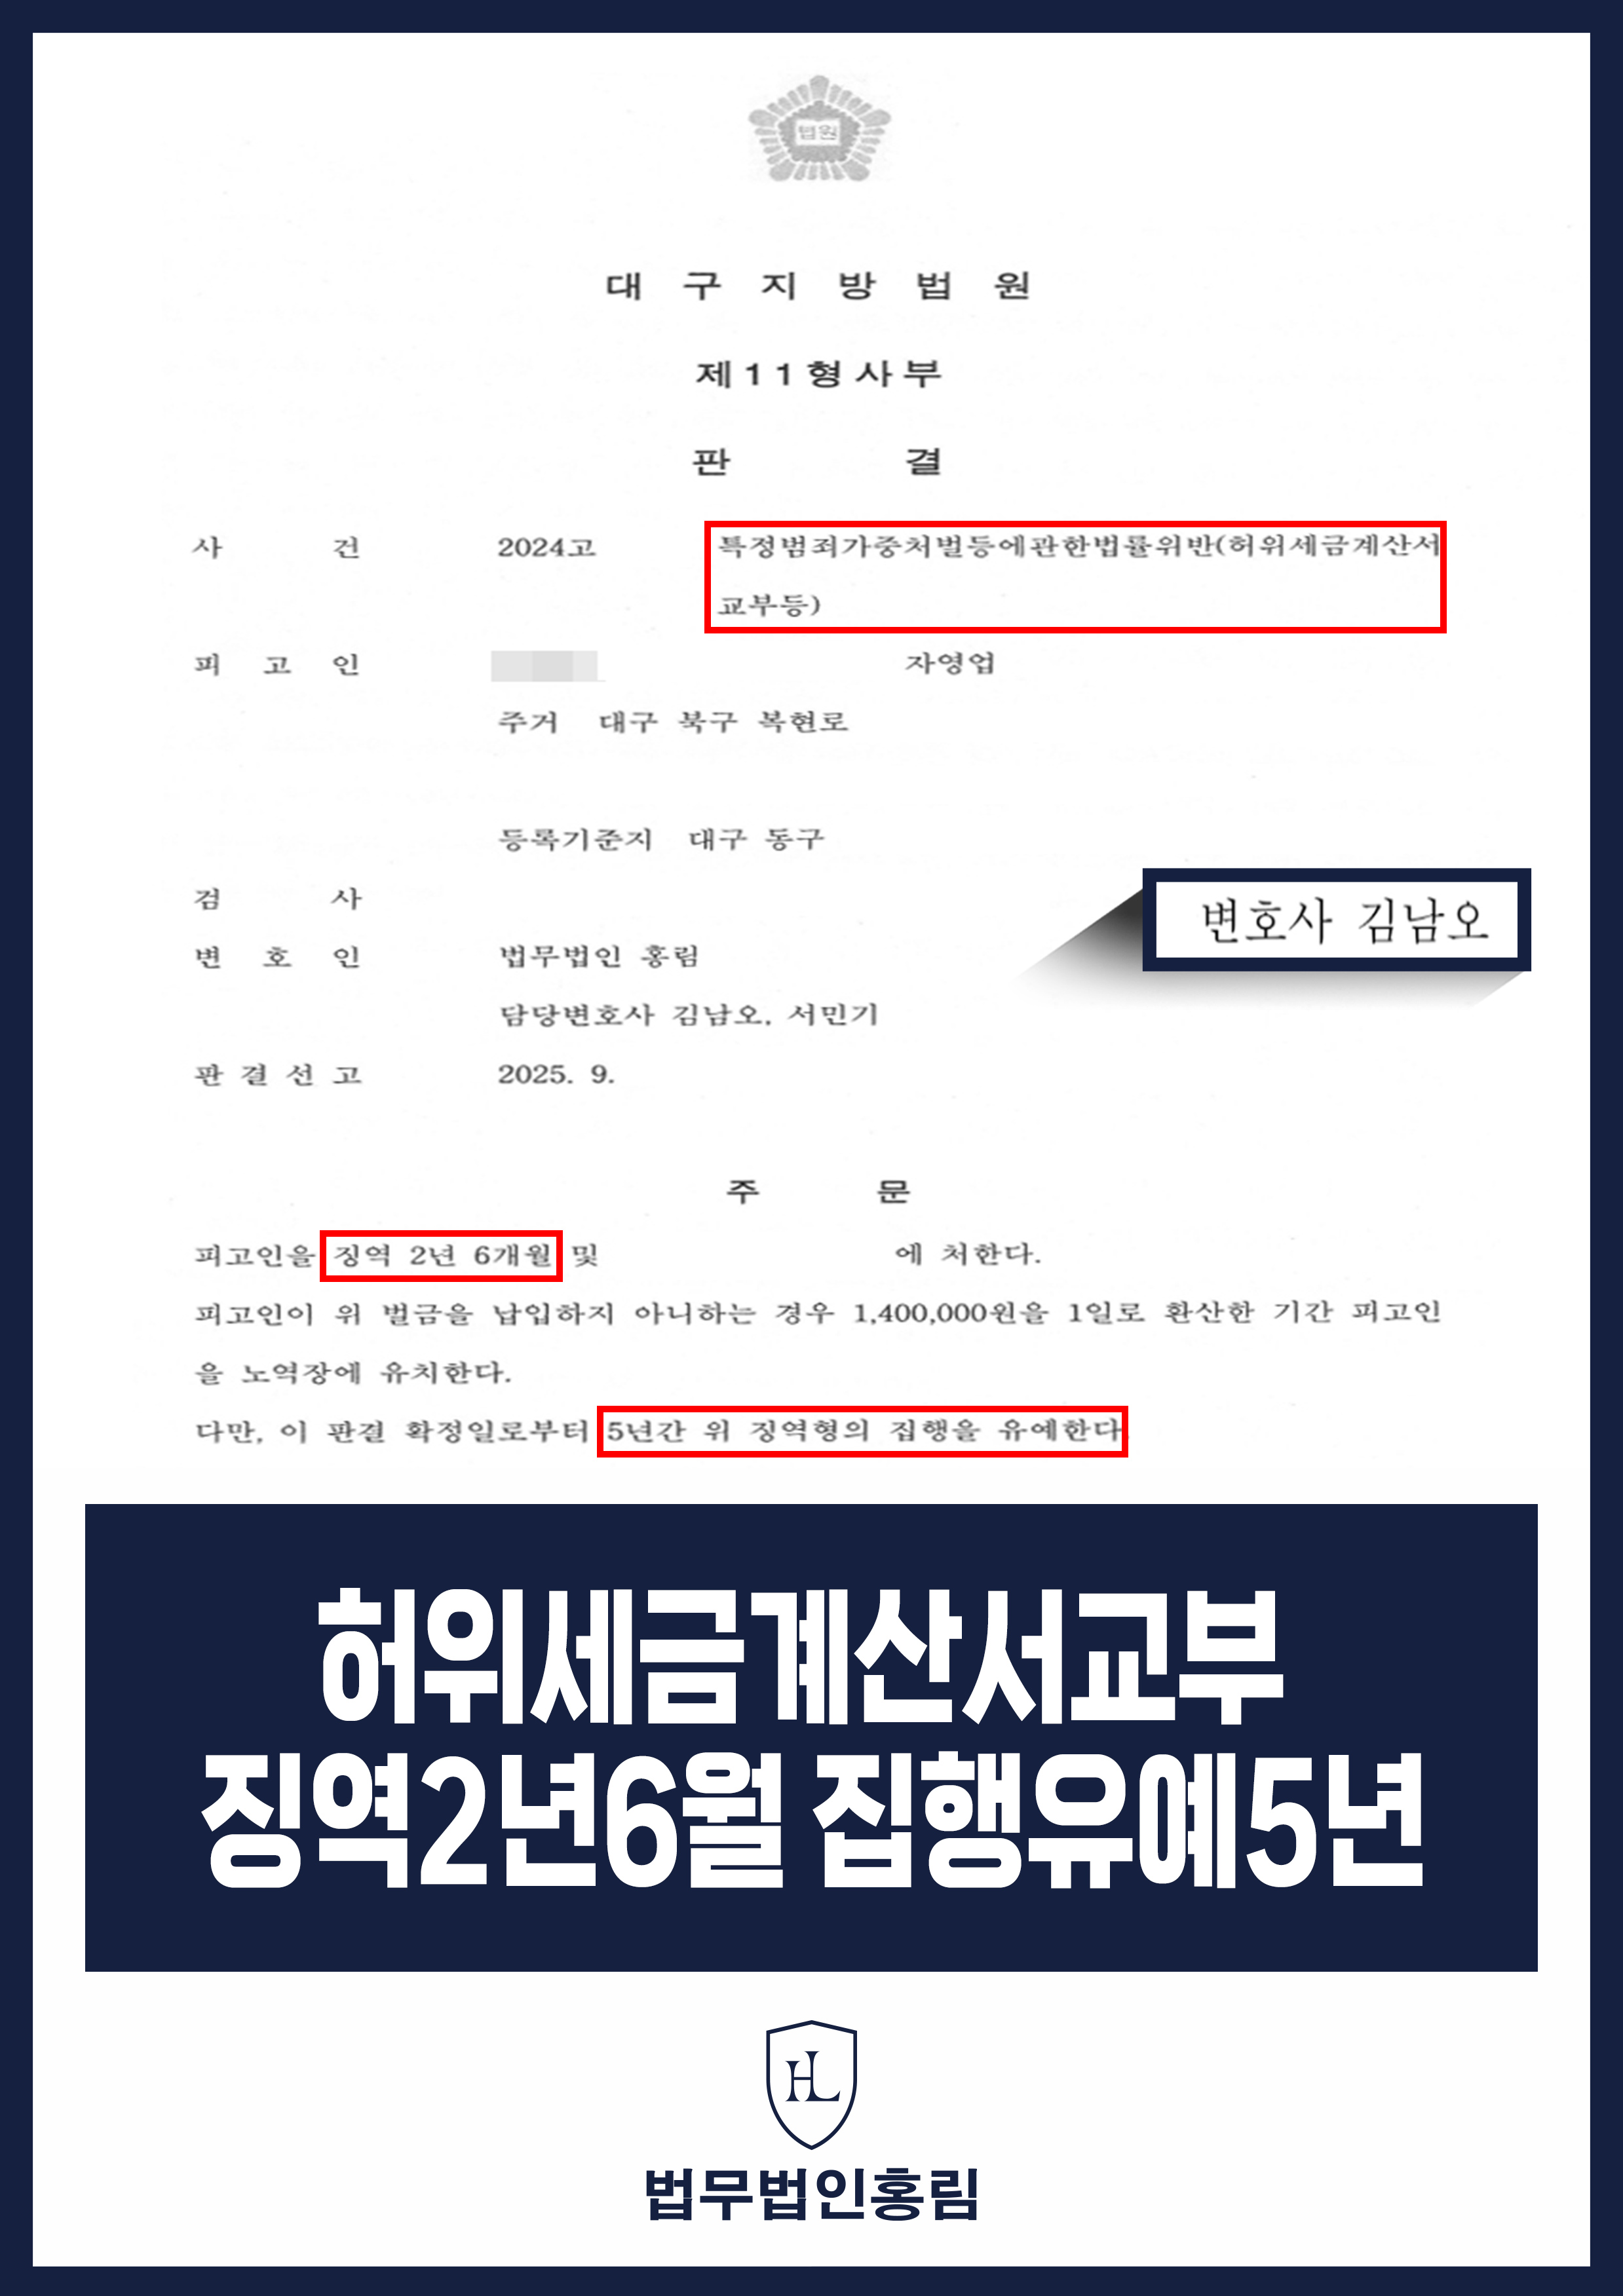
의뢰인은 사업 운영 과정에서 약 70억 원 규모의 허위 세금계산서 교부에 관한 혐의로 재판을 받았습니다. 법원은 징역 2년 6개월에 집행유예 5년을 선고했습니다.
■ 사건 경위
의뢰인이 운영하던 사업체의 세금계산서 발급 내역이 문제 돼 특정범죄 가중처벌 등에 관한 법률 위반 혐의로 기소됐습니다. 의뢰인은 거래 경위와 자신의 역할, 양형 사정을 정리하기 위해 홍림에 조력을 요청했습니다.
■ 핵심 쟁점
허위 세금계산서의 발급 규모와 실제 거래·이득의 관계, 의뢰인의 가담 경위를 구분해 살펴야 했습니다. 세금계산서에 적힌 공급가액을 곧바로 실제 탈세액이라고 단정해서는 안 되므로 관련 자료를 나눠 검토했습니다.
홍림의 조력
■ 홍림의 조력
홍림은 문제 된 세금계산서와 사업 거래 경위를 검토하고, 발급 금액과 실제 조세 포탈 규모를 동일하게 볼 수 없다는 취지를 재판부에 설명했습니다. 의뢰인의 가담 정도와 범행에 이르게 된 경위도 자료로 정리했습니다.
반성 내용과 과거 처벌 전력, 사업·가족 사정 등 양형 자료를 제출해 실형 선고 여부를 신중히 판단해 달라고 요청했습니다.
사건결과
■ 결과
법원은 의뢰인에게 징역 2년 6개월에 집행유예 5년을 선고했습니다. 첨부된 판결문 주문에서도 해당 형량과 집행유예 기간을 확인할 수 있습니다. 집행유예는 무죄가 아니라 유죄판결에 따른 형의 집행을 미루는 결정입니다.
■ 비슷한 상황이라면
허위 세금계산서 사건에서는 발급 내역과 실제 거래 자료, 자금 흐름을 분리해 확인해야 합니다. 범행 규모뿐 아니라 각자의 역할과 얻은 이익도 자료로 설명할 필요가 있습니다.
Q. 세금계산서 발급액이 곧 실제 탈세액인가요?
A. 반드시 같지는 않습니다. 이 사건에서도 발급 규모와 실제 탈세 규모를 구분해야 한다는 취지를 재판에서 설명했습니다.